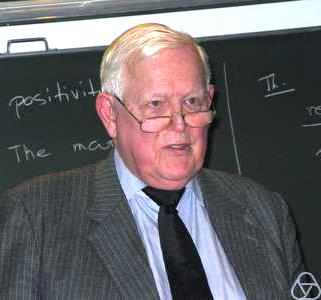
Rudolf Rudy Emil Kálmán (Budapest, 19 de mayo de 1930-Gainesville, 2 de julio de 2016) fue un ingeniero eléctrico, matemático e inventor.
Biografía
Hijo de Otto y Ursula Kalman, la familia emigró de Hungría a los Estados Unidos durante la Segunda Guerra Mundial. En 1943, cuando la guerra en el Mediterráneo había culminado, viajaron a Turquía y a África y volvieron a Youngstown, Ohio, en 1943. Rudolf estudió en el Youngstown College por tres años, antes de entrar al Instituto Tecnológico de Massachusetts (MIT).
Kalman recibió sus títulos de ingeniero y de maestro en ingeniería eléctrica del MIT en 1953 y 1954, respectivamente. Su revisor de tesis fue Ernst Adolph Guillemin, y su trabajo versaba sobre el comportamiento de las soluciones de las ecuaciones diferenciales de segundo orden. Cuando tomó la investigación, se sospechaba que las ecuaciones diferenciales de segundo orden podrían ser modeladas por algún equivalente que describiese las funciones usadas para las ecuaciones de segundo orden. Kalman descubrió que estas soluciones no eran para nada similares a las soluciones de ecuaciones diferenciales. De hecho, se encontró que exhibían un comportamiento caótico.
Para el otoño de 1955, después de trabajar en la construcción de un sistema de control analógico para la E.I.DuPont Company, Kalman obtiene su puesto como estudiante graduado de la Universidad de Columbia. En esa época, Columbia era bien conocida por el trabajo en la teoría de control de John R. Ragazzini, Lofti A. Zadeh, y otros. Kalman enseñó en Columbia hasta que obtuvo su título de Doctor en ciencias en 1957. Para el próximo año, Kalman trabajó en el laboratorio de investigación de la International Business Machines Corporation en Poughkeepsie y seis años después para el centro de investigación del Research Institute for Advanced Studies (RIAS).
Publicaciones
- Kalman, R.E. (1960). «A new approach to linear filtering and prediction problems». Journal of Basic Engineering (en inglés) 82 (1): 35-45. doi:10.1115/1.3662552. Archivado desde el original el 12 de mayo de 2013. Consultado el 8 de abril de 2013.
- Kalman, R.E.; Bucy, R.S. (1961). New Results in Linear Filtering and Prediction Theory (en inglés). Archivado desde el original el 24 de enero de 2016. Consultado el 8 de abril de 2013.


